貯金がほとんどないのに仕事を辞めてしまい、不安になっていませんか。
退職すると収入が途絶える一方で、家賃や住民税、健康保険料などの支払いは続きます。
次の仕事がすぐに見つかるとも限らないため、手元のお金が少ないと焦ってしまいますよね。
ただ、退職後に利用できる公的支援や保険料の減免制度はあります。
この記事では、お金がない状態で仕事を辞めた直後にやるべきことから、生活を支える制度、転職活動の進め方まで紹介します。
貯金がほとんどないのに仕事を辞めてしまい、不安になっていませんか。
退職すると収入が途絶える一方で、家賃や住民税、健康保険料などの支払いは続きます。
次の仕事がすぐに見つかるとも限らないため、手元のお金が少ないと焦ってしまいますよね。
ただ、退職後に利用できる公的支援や保険料の減免制度はあります。
この記事では、お金がない状態で仕事を辞めた直後にやるべきことから、生活を支える制度、転職活動の進め方まで紹介します。


貯金がない状態で退職したら、最初に取り組みたいのが生活費の確保です。
まずは、銀行口座や財布にいくら残っているのかを確認し、今後発生する支払いを書き出してみましょう。
支払い項目 | 確認すること |
|---|---|
家賃 | 次回の引き落とし日と金額 |
水道光熱費 | 引き落とし日と未払いの有無 |
通信費 | スマホ・インターネットの料金 |
クレジットカード | 次回の請求額と引き落とし日 |
税金・保険料 | 住民税や健康保険料などの納付期限 |
食費・日用品 | 1カ月に必要な最低限の生活費 |
ここで重要なのは、手元のお金で何日間生活できるのかを把握すること。
例えば、貯金が5万円あり、毎月の最低限の生活費が15万円なら、収入がなければ1カ月も持ちません。
支払いが難しいものについては、期限を過ぎる前に管理会社やカード会社、自治体などへ相談してください。事情を説明すれば、分割払いや支払い方法について相談できる場合があります。
また、使っていないサブスクや有料サービスを解約するなど、すぐに削れる支出も見直しましょう。
退職後は、失業手当を受け取れるか確認するために、ハローワークで手続きを進めましょう。
基本的には、会社から届く離職票が必要です。
会社は原則として、雇用保険の資格喪失日の翌日から10日以内に必要書類をハローワークへ提出することになっています。
ただし、会社側の手続きが遅れ、なかなか届かないケースも……。
その場合は、まず会社に発行状況を確認しましょう。手続きが進まない場合は、退職証明書などを持参してハローワークに相談できます。
なお、失業手当を受け取るには、ハローワークで求職申込みを行う必要があります。
退職すると、会社の給与から天引きされていた健康保険料や年金保険料などを自分で支払うことになります。
収入がなくなった直後に納付書が届くと、かなりの負担に感じることも。
ただし、退職や失業を理由に利用できる免除・減免制度もあります。
市区町村の役所で、次の内容を相談してみてください。
支払いが難しいからといって、納付書を放置するのはNG。
未納のまま時間が経つと、延滞金が発生したり、督促を受けたりする可能性があります。
退職後の生活を支える制度はいくつかあります。
すべての人が利用できるわけではありませんが、収入や預貯金、退職理由などによって条件が異なるため、自分が対象になるか確認してみましょう。
失業手当(雇用保険の基本手当)は、退職理由が自己都合であっても、条件を満たせば受給できます。
原則として、離職前2年間に雇用保険の被保険者期間が通算12カ月以上必要です。
ただし、倒産・解雇などの特定受給資格者や、契約更新がなかった場合などの特定理由離職者は、離職前1年間に被保険者期間が6カ月以上あれば受給資格を得られる場合があります。
注意したいのは、自己都合退職の場合、すぐに失業手当が振り込まれるわけではないこと。
2025年4月1日以降の自己都合退職では、原則として7日間の待期期間が終わった後、さらに1カ月の給付制限があります。過去5年間に2回以上、正当な理由のない自己都合退職で受給資格決定を受けている場合などは、3カ月です。
一方、特定受給資格者や特定理由離職者など、給付制限がかからないケースもあります。
離職理由 | 給付制限 |
|---|---|
一般的な自己都合退職 | 原則1カ月 |
一定の特定受給資格者・特定理由離職者 | なし |
5年間に2回以上の正当な理由のない自己都合退職など | 原則3カ月 |
※いずれも7日間の待期期間はあります。教育訓練の受講などによって給付制限が解除される場合もあります。
また、心身の不調や家族の介護など、やむを得ない事情がある場合は、特定理由離職者として認定される可能性があります。
ただし、退職理由だけで自動的に認定されるわけではありません。診断書や勤務記録など、事情を確認できる資料を用意してハローワークに相談しましょう。
なお、病気やケガですぐに働けない状態では、基本手当の受給要件を満たさないことがあります。その場合は、受給期間の延長についても相談できます。
出典:
厚生労働省「基本手当の受給資格」
厚生労働省「教育訓練による給付制限の解除」
退職によって収入が減り、家賃の支払いが難しくなった場合は「住居確保給付金」を利用できる可能性があります。
これは、一定の条件を満たす人に対して、自治体が家賃相当額を支給する制度です。
原則3カ月間、条件を満たせば最長9カ月間まで支給を受けられます。
支給されたお金は、自治体から大家や不動産管理会社などへ直接支払われます。
主な条件は次のとおりです。
なお、家賃の全額が支給されるとは限らず、自治体や世帯人数に応じた上限があります。
失業手当の振込まで生活費が足りない場合は、社会福祉協議会が窓口となる「生活福祉資金貸付制度」も選択肢です。
例えば、緊急かつ一時的に生活費が必要な低所得世帯などを対象とした「緊急小口資金」があります。
一般的な貸付条件は次のとおりです。
項目 | 内容 |
|---|---|
貸付上限 | 原則10万円以内 |
利子 | 無利子 |
保証人 | 不要 |
申請窓口 | 市区町村の社会福祉協議会 |
ただし、誰でも借りられるわけではなく、世帯の収入状況や生活状況などを踏まえた審査があります。
また、これは給付金ではなく貸付なので、返済する必要があります。
借りたお金で一時的に生活を維持できても、返済の負担が残ることは忘れないでください。
退職後に意外と負担になるのが、健康保険料や年金、住民税。
給与から天引きされていたときは意識しにくいものですが、退職後は自分で手続きをして支払う必要があります。
退職後の健康保険には、主に3つの選択肢があります。
それぞれ保険料や加入条件が異なります。
加入先 | 特徴 |
|---|---|
国民健康保険 | 前年の所得や世帯人数などをもとに保険料が決まる |
任意継続 | 退職前の健康保険を最長2年間継続できる |
家族の扶養 | 条件を満たせば本人の健康保険料負担はない |
任意継続は、退職日までに継続して2カ月以上の被保険者期間があり、退職日の翌日から20日以内に申請する必要があります。
一方、国民健康保険は通常14日以内に市区町村で手続きを行います。
どの方法が安いかは、前年の所得や家族構成によって変わります。
国民健康保険が高額になるケースもあるため、退職前にそれぞれの保険料を比較しておきましょう。
会社を退職して厚生年金から外れた場合、原則として国民年金への切り替えが必要です。
ただし、収入がなく保険料を支払うのが難しい場合は、免除や納付猶予を申請できます。
特に注目したいのが、退職による失業特例です。
この制度では、退職した本人の前年所得を審査上ゼロとして扱い、免除・猶予の審査を受けられます。
ただし、配偶者や世帯主の所得は審査対象になるため、必ず免除されるわけではありません。
また、免除には全額免除のほか、一部免除もあります。
免除された期間は、将来の年金額にも一定程度反映されます。例えば、全額免除期間は、保険料を全額納付した場合の2分の1が年金額に反映されます。
申請には、離職票や雇用保険受給資格者証など、退職を確認できる書類が必要です。
未納のまま放置すると、将来の年金だけでなく、障害基礎年金などの受給にも影響する可能性があります。
国民健康保険料は、前年の所得などをもとに計算されます。
そのため、退職して現在の収入がゼロになっても、前年に一定の収入があれば高い保険料が請求されることも……。
ただし、倒産・解雇などの特定受給資格者や、一部の特定理由離職者には、保険料の軽減制度があります。
対象になると、前年の給与所得を30%として保険料を計算します。
ただし、すべての自己都合退職者が対象ではなく、雇用保険受給資格者証などに記載された離職理由コードによって判断されます。
また、対象外の場合でも、自治体独自の減免制度を利用できることがあります。
退職後に国民健康保険へ加入する際は、保険料の見積もりとあわせて軽減制度も確認してみましょう。
退職後に忘れがちなのが住民税です。
住民税は前年の所得をもとに計算されるため、仕事を辞めて収入がなくなっても、原則として納税義務は残ります。
会社員の場合は給与から天引きされていますが、退職すると残りの税額を自分で納めることになる場合があります。
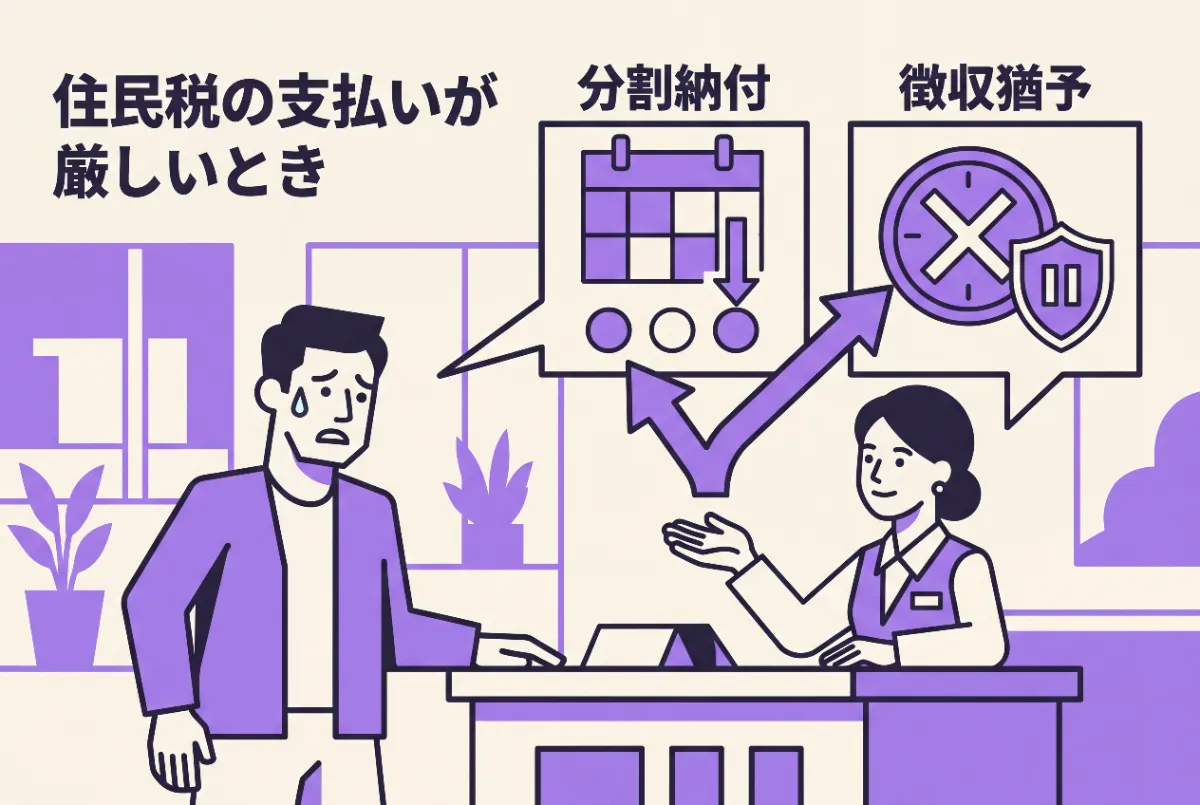
支払いが厳しいときは、自治体の税務担当窓口に相談しましょう。
状況によっては、分割納付や徴収猶予などを利用できる可能性があります。
実際にお金の余裕がない状態で辞めているひとはどれくらいいて、何を感じているのでしょうか。
実際、20代の金融資産保有状況を見ると、十分な蓄えがない世帯も少なくありません。
金融経済教育推進機構(J-FLEC)が2025年に実施した「家計の金融行動に関する世論調査」によると、20代の単身世帯の金融資産保有額は次のとおりです。
項目 | 金額・割合 |
|---|---|
平均 | 255万円 |
中央値 | 37万円 |
金融資産非保有 | 33.2% |
出典:J-FLEC「家計の金融行動に関する世論調査(2025年)」
平均は255万円ですが、中央値は37万円です。(平均は一部の高額保有世帯によって引き上げられるため、一般的な感覚に近い数字としては中央値も参考になります。)
また、金融資産を保有していない世帯は約3分の1です。
なお、ここでいう金融資産には日常的な支払いに使う預金口座の残高などは含まれません。必ずしも生活資金が完全にゼロという意味ではありません。
20代のうちは、十分な貯蓄を作る前に仕事を辞めざるを得ない状況になる人もいるということです。
厚生労働省の調査によると、若年労働者のうち、初めて勤務した会社を離職した人は42.7%でした。
離職理由の上位には、次のようなものがあります。
初めて勤務した会社を辞めた理由 | 割合 |
|---|---|
労働時間・休日・休暇の条件がよくなかった | 28.5% |
人間関係がよくなかった | 26.4% |
賃金の条件がよくなかった | 21.8% |
仕事が自分に合わなかった | 21.7% |
出典:厚生労働省「令和5年若年者雇用実態調査」関連資料(JILPTによる調査結果の紹介)
もちろん、これらは若年層全体の調査であり、貯金がない状態で退職した人だけを対象にしたものではありません。
ただ、若い世代が仕事を辞める背景には、給与だけでなく、労働時間や人間関係、仕事内容などの問題もあることが分かります。
生活費の不安があるからといって、無理に働き続けるしかないとは限りません。まずは利用できる支援を確認し、現実的に生活を立て直す方法を考えましょう。
仕事を辞めて収入がなくなった後、実際にどんなことに困るのでしょうか。Xに投稿された声を紹介します。
https://x.com/mamesionisted/status/2122107146167070995
会社を辞めれば仕事の負担からは解放されても、生活費に加えて転職活動の出費まで発生するのが現実。働きながら転職活動ができない人ほど、退職後の金銭的な負担は大きくなりがちです。
https://x.com/chancetochange5/status/2114330507257553355
会社員時代は給与から天引きされていた税金や保険料も、退職後は自分で支払うことに。収入がゼロになっても、支出までゼロになるわけではありません。
https://x.com/insttpltwgpgms5/status/2122532433421808045
失業手当を受け取れても、それだけで生活が成り立つとは限りません。さらに、再就職が決まっても初任給が振り込まれるまでの生活費が必要になる点は見落としがちです。
https://x.com/akubi_chan_04/status/2116703779655668179
病気で働けなくなった場合は、収入を増やしたくても増やせないという問題もあります。だからこそ、単に節約するだけでなく、利用できる公的支援を確認することも欠かせません。

公的支援や保険料の減免手続きを進めたら、次は収入を確保する方法を考えましょう。
貯金がほとんどない場合、転職先が決まるまで何カ月も待つのは難しいかもしれません。
ただし、焦って仕事を決める前に、今の生活を維持するための収入と、次の就職先を探すことを分けて考えるのがおすすめです。
手元のお金が少ない場合は、正社員の転職活動と並行して、短期アルバイトや単発の仕事で収入を確保する方法があります。
例えば、次のような働き方です。
ただし、失業手当を受給する場合、アルバイトの就業日や収入はハローワークへの申告が必要です。働き方によっては、基本手当の減額や不支給、就職したものとして扱われる場合があります。
目先の生活費を確保しつつ、失業手当の受給条件に影響しないかも確認しておきましょう。
一時的にでも、派遣社員や契約社員として働くことも選択肢です。
例えば、正社員の求人に応募し続けている間、収入がゼロの状態が続くよりも、一定の収入を得ながら生活を安定させたほうがよい場合もあります。
ただし、派遣や契約社員だからといって、必ず早く働き始められるわけではありません。
また、勤務時間や契約期間によっては、正社員への転職活動と両立しにくくなることもあります。
転職活動には、交通費や証明写真、スーツ代などの出費が発生することもあります。
手元のお金が少ないなら、オンライン面接を活用したり、すでに持っている服装で対応できる求人を探したりして、出費を抑えましょう。
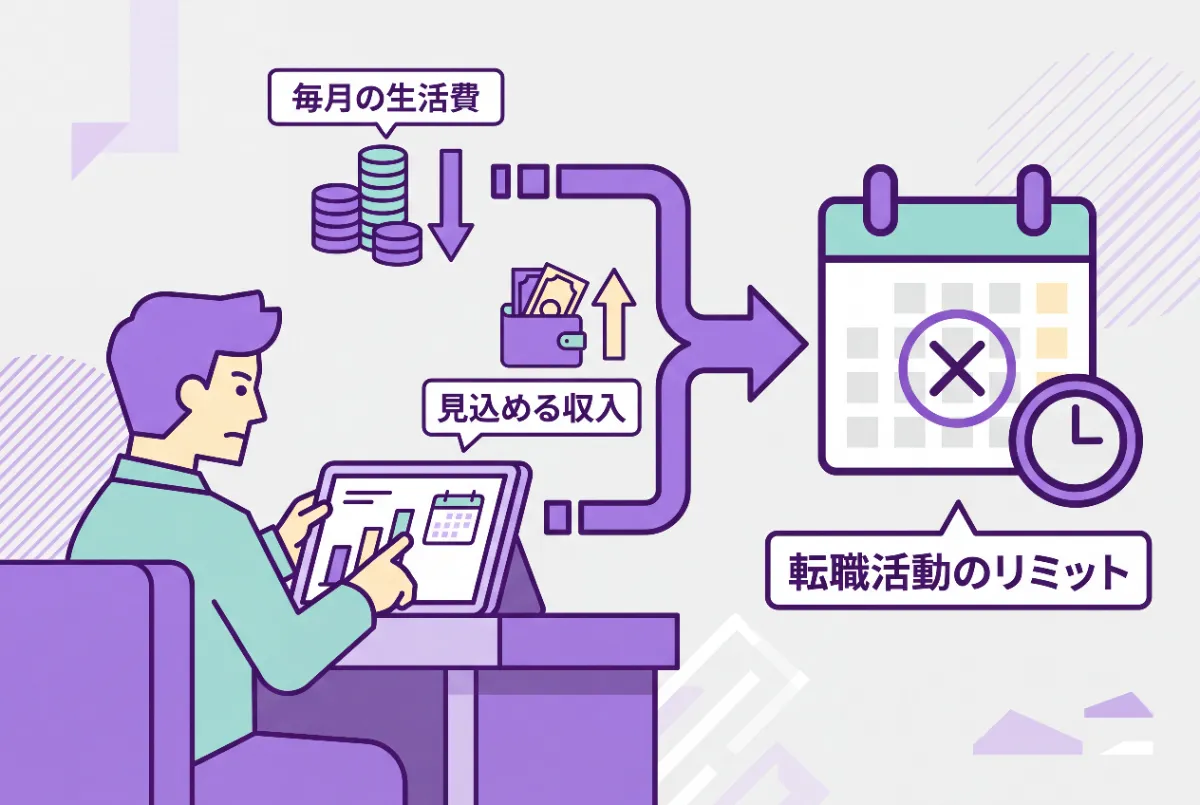
また、毎月の最低限の生活費と、今後見込める収入から、転職活動を続けられる期間を考えておくことも大切です。
例えば、1カ月の生活費が12万円で、手元に24万円ある場合、収入がなければ単純計算で約2カ月分です。
ただし、住民税や保険料などの支払いもあるため、実際にはもう少し余裕が必要でしょう。
貯金がないまま仕事を辞めると、家賃や生活費、税金などの支払いが重くのしかかります。
ただ、失業手当や住居確保給付金、保険料の減免制度など、状況に応じて利用できる支援もあります。
まずは支払いの期限を確認し、使える制度を調べながら、当面の収入を確保しましょう。
そのうえで、正社員の求人だけにこだわらず、自分の状況に合った働き方を考えてみましょう。
また、短期離職からの再就職を考えているなら、短期離職者向け求人プラットフォーム「Z-base」も選択肢の一つです。
焦って借金を増やしたり、条件を確認せずに仕事を決めたりする前に、使える支援と収入を確保する方法を整理してみてください。
一度にすべてを解決しようとせず、まずは来月の生活を維持することから始めましょう。
Z-baseの無料診断で、価値観や働き方に合った企業を発見。ミスマッチのない転職を実現します。
 Z-base